へたっぴです。
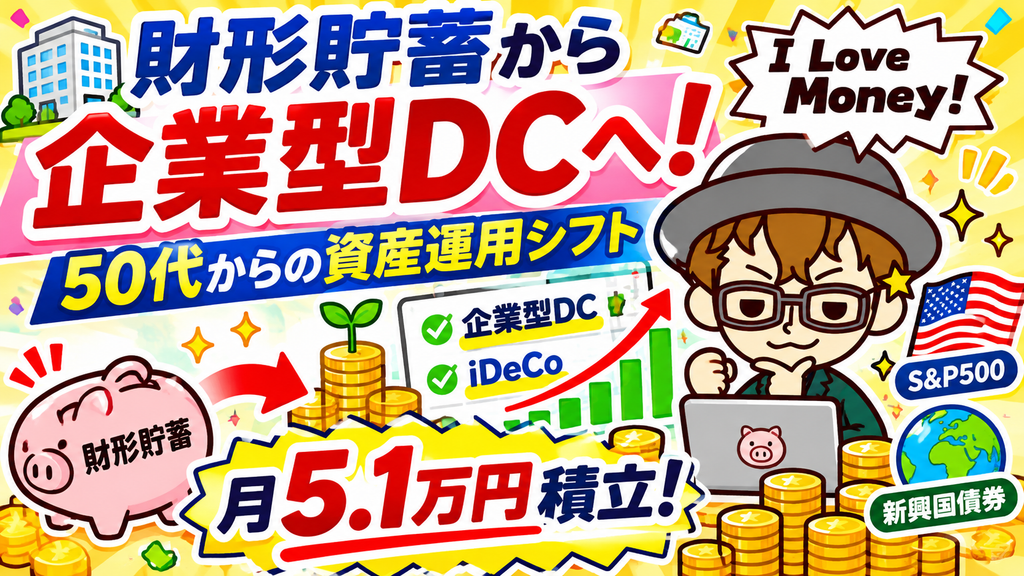
今回は、最近発生した僕の資産運用方針の変更についてです。
これまで会社の財形貯蓄制度を利用して、20年くらいコツコツと積み立てを続けてきました。
毎月3万円、ボーナス月にはさらに5万円を上乗せ。
年間46万円なので、20年間で920万円の積立です。
これに会社からの奨励金や利息が加わり、最終的には970万円くらいになりました。
給与天引きなのであまり意識することなく積立できました。
まさに継続は力なり。
入金力万歳です!!
ただ、最近になってちょっと考え方が変わってきました。
20年間で970万円。
もちろん、これはこれで嬉しいのですが、株式投資や投資信託で運用していたら、もっと増えていたんじゃないかと思うわけです。
そんなことを考えていたところ、今夏から会社の福利厚生制度が大きく変わることになりました。
財形貯蓄制度が廃止され、代わりに企業型DC(確定拠出年金)が導入されたのです!!
今回は、この制度変更をきっかけに、僕の資産運用方針を見直すことにしたという話です。
20年間続けた財形貯蓄が終了!
まずは、これまで利用していた財形貯蓄についてです。
財形貯蓄は、給与天引きで毎月一定額を積み立てていく貯金の制度です。
僕の場合は、毎月3万円、ボーナス月には5万円を追加していました。
年間の積立額は46万円。
これを20年間続けてきたので、積立元本は920万円です。
最終的な残高は約970万円となりました。
会社からの奨励金も加わり、50万円ほど上乗せされているので、銀行預金と比較すればかなり優秀だったと思います。
ただし、いくら奨励金がつくとはいえ、基本的には元本保証の貯金です。
最近の株式市場を見ていると、投資信託で運用していた方が良かったなぁ、と思ってしまいます。
もちろん、投資には元本割れのリスクがありますし、20年間ずっと右肩上がりだったわけでもありません。
結果論なので、あまり気にしても仕方ありませんが。
それよりも、今回の制度変更です。
財形貯蓄がなくなる代わりに導入されたのが、企業型DCです。
財形貯蓄と企業型DCでは、仕組みが大きく異なります。
簡単に比較すると以下のとおりです。
| 項目 | 財形貯蓄 | 企業型DC |
|---|---|---|
| 基本的な仕組み | 給与天引きで貯金 | 掛金を投資信託などで運用 |
| 元本保証 | 原則あり(預金型の場合) | 商品による |
| 運用益 | 預金利息など | 運用益は非課税 |
| 拠出時の税制 | 財形の種類により非課税 | 掛金の仕組みに応じて優遇 |
| 引き出し | 制度に応じて可能 | 原則60歳まで不可 |
企業型DCの大きなメリットは、税制優遇を受けながら老後資金を運用できることです。
掛金の拠出時、運用時、受け取り時のそれぞれで税制上の優遇があります。
ただし、受け取り時には退職所得控除や公的年金等控除などの適用条件があり、完全に非課税になるとは限りません。
また、投資信託などで運用する場合は当然のことながら元本割れの可能性もあります。
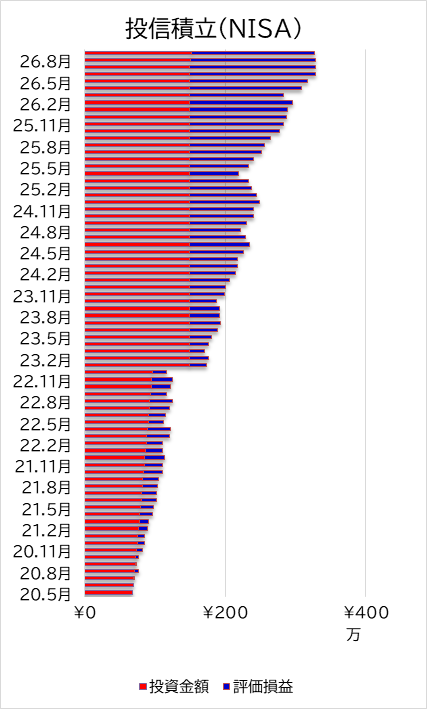
僕はすでにNISAやiDeCoで投資信託を積み立てているので、運用すること自体には抵抗がありません。
むしろ、税制優遇を考えると、こちらに切り替えた方が良さそうです。
財形貯蓄の月3万円を企業型DCにスライド!
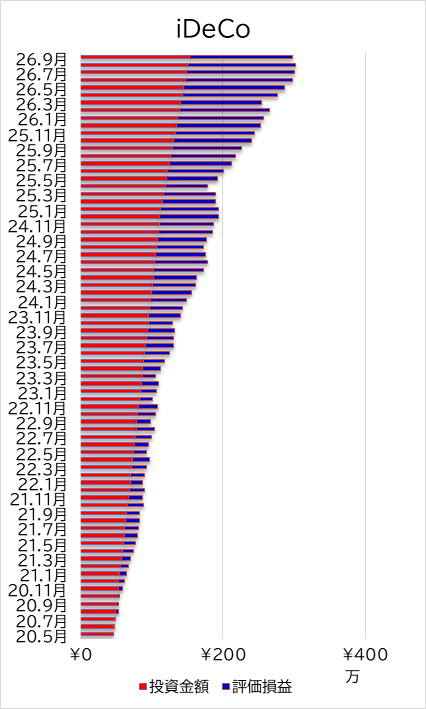
僕は以前から個人的にiDeCo(個人型確定拠出年金)を利用しています。
現在の掛金は月2万円です。
このブログでも何度か紹介していますが、iDeCoは掛金が全額所得控除になるという大きなメリットがあります。
僕の場合、年収1,200万円なので、所得控除による節税効果もかなり期待できます。
可能であれば、もっと拠出枠を増やしたいと思っていました。
そんなところに、今回の企業型DC導入です。
まさに渡りに船!!
廃止になった財形貯蓄の月3万円分を、そのまま企業型DCに振り替えることにしました。
具体的には以下のとおりです。
| 積立先 | 月額 |
|---|---|
| iDeCo | 20,000円 |
| 企業型DC(本人選択分) | 30,000円 |
| 企業型DC(会社拠出分) | 1,000円 |
| 合計 | 51,000円 |
iDeCoと合わせて毎月5万1,000円を老後資金として積み立てることになります。
年間では61万2,000円です。
ちなみに、企業型DCの1,000円は会社が拠出してくれる分です。
自分で拠出する金額だけでも、年間60万円になります。
これまで財形貯蓄に回していたお金を、単純に税制優遇のある年金制度に振り替えるだけなので、普段の生活に充てるお金には何の変わりもないです。
つまり、なんのガマンもすることはないです。
なお、企業型DCとiDeCoの併用には拠出限度額があります。僕の会社の制度では、現行の限度額や他の企業年金制度との関係を確認したうえで、この金額に設定しています。
2026年12月1日からは、企業型DCやiDeCoの拠出限度額が原則月額6.2万円に引き上げられる予定です。
今後は制度変更によって、さらに積立額を増やせる可能性もありますね。
企業型DCの運用方針は米国一本釣り!
今回、新たに始める企業型DCの運用商品は、以下の割合にしました。
| 運用商品 | 配分 |
|---|---|
| 外国株式(S&P500) | 75% |
| 新興国債券 | 25% |
| 合計 | 100% |
いわゆる米国一本釣りです!!
全世界株式(オルカン)も検討しましたが、全世界株式に投資しても米国株式の割合はかなり大きいです。
それなら、今回の企業型DCでは思い切ってS&P500に集中してみようという考えです。
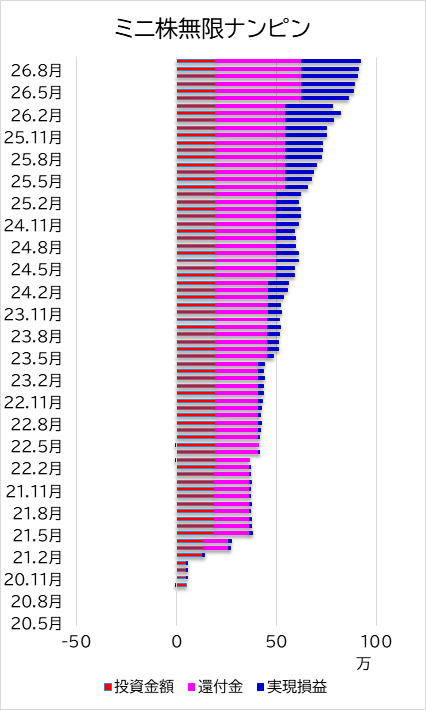
すでにNISAでの投信積立運用やiDeCoでもS&P、全米株式などのINDEX投信を積み立てていますが、3000~5000円/月くらいです。
全部足したら1.2万円/月くらい
今回は2万円/月を新たに積み立てることになります。
もちろん、米国株式が今後も世界の株式市場をけん引する保証はありません。
それでも、残り9年間の運用ということもあり、今回は米国株式に期待することにしました。
ただし、株式100%というのも少し怖いので、25%は債券にしています。
あえて選んだのは新興国債券です。
先進国債券も考えましたが、今回は少しリスクを取って新興国債券にしてみました。
新興国債券は金利水準が高い一方、為替変動や信用リスクもあります。
株式市場が下落したときに必ず値下がりしにくいというわけではありませんが、株式とは異なる値動きを期待しています。
今回の運用で考えているのは、下落時のスイッチング戦略です。
例えば、S&P500が大きく下落した場合、新興国債券の値動きが比較的落ち着いていれば、債券側の資産を売却してS&P500に振り替える。
つまり、値下がりした株式を安く買い増すという作戦です。
もちろん、株式と債券が同時に下落する可能性もありますし、タイミングをうまく判断できる保証もありません。
それでも、定期的に資産配分を確認しながら、必要に応じてリバランスしていきたいと思います。
せっかくの企業型DCなので、こうした運用も試してみたいですね。
60歳まであと9年!どこまで資産を増やせる?
今回の企業型DCへの切り替えで、一番気になるのは将来どれくらいの資産になるかということです。
僕は現在51歳。
60歳で定年退職することを考えているので、残された運用期間は約9年間です。
今回は、51歳から60歳までの108か月間、毎月合計5万1,000円を積み立てた場合のシミュレーションをしてみました。
運用利回りは年3%と年5%の2パターンです。
もちろん、将来の運用成績を保証するものではありません。
① まずは拠出額の合計
毎月5万1,000円を108か月積み立てるので、元本は以下のとおりです。
5万1,000円 × 108か月 = 550万8,000円
9年間で約551万円になります。
財形貯蓄のように元本を積み上げるだけではなく、これを投資信託などで運用していきます。
② 税制優遇のメリットは大きい!
企業型DCとiDeCoを利用する大きなメリットは、やはり税制優遇です。
まず、iDeCoについては、本人が拠出した掛金が全額所得控除になります。
僕の場合は月2万円なので、年間24万円が所得控除の対象です。
年収1,200万円ということもあり、所得税・住民税の軽減効果はかなり大きいと思います。
一方、企業型DCについては、会社拠出分や選択制DCの本人選択分など、掛金の仕組みによって税務上の扱いが異なります。
今回のような選択制DCでは、給与として受け取る代わりに掛金として拠出する仕組みであれば、その分が給与課税の対象から外れることになります。
つまり、単純に掛金全額に税率を掛ければ節税額が計算できるというわけではありませんが、通常の給与として受け取ってから投資する場合と比べて、税制上のメリットがあります。
運用中の利益についても非課税です。
通常の証券口座で投資信託を運用した場合、利益には約20.315%の税金がかかります。
それが企業型DCやiDeCoでは運用中に課税されません。
この差は長期運用になるほど大きくなりますね。
③ 選択制DCで厚生年金は減る?
一方、選択制DCには注意点もあります。
給与の一部をDCの掛金に振り替える仕組みの場合、標準報酬月額が下がり、将来の厚生年金額や社会保険の給付に影響する可能性があります。
いわゆる「DCに加入すると厚生年金が減る」という話です。
ただし、これは実際の給与額や標準報酬月額によって変わります。
以前調べたところ、厚生年金の標準報酬月額には上限があるため、給与が多少下がっても標準報酬月額が変わらない可能性があります。
また、賞与についても標準賞与額の上限があります。
つまり、選択制DCにしたからといって、必ず厚生年金が減るとは限らないわけです。
逆に、標準報酬月額などが実際に下がれば、社会保険料が安くなる一方で、将来の年金額などに影響することもあります。
このあたりは個人の給与体系によって違います。
僕の場合は、標準報酬月額の上限との関係も含めて考える必要があるので、一般的なシミュレーションをそのまま当てはめることはできないですが、負担金などを考えるとトータルでは損しないようです。
④ 9年後の運用結果は?
それでは、肝心の運用結果です。
毎月5万1,000円を108か月積み立てた場合のシミュレーションは以下のとおりです。
| 項目 | 年利3% | 年利5% |
|---|---|---|
| 積立元本 | 550.8万円 | 550.8万円 |
| 運用益 | 約79.4万円 | 約139.4万円 |
| 60歳時点の資産額 | 約630.2万円 | 約690.2万円 |
※毎月末に51,000円を積み立て、年利を月次換算して複利運用した概算です。手数料などは考慮していません。
年利3%でも約630万円。
年利5%なら約690万円になります。
9年間という期間なので、何千万円にもなるわけではありませんが、運用益だけで80万~140万円程度が期待できる計算です。
しかも、運用中の利益は非課税です。
もちろん、実際には株式市場が大きく下落する可能性もありますし、年利3%や5%で運用できる保証はありません。
60歳時点で元本を下回っている可能性もあります。
それでも、これまでの財形貯蓄と比較すれば、資産を増やすための選択肢が広がったと思います。
50代になってからの資産運用なので、あまり無理はできませんが、残り9年間でどこまで増やせるか楽しみです。
これまで貯めた970万円はどうする?
ちなみに、これまで財形貯蓄で貯めた約970万円については、そのまま定期預金にしておくつもりです。
全額投資に回そうと思えば回せないこともありません。
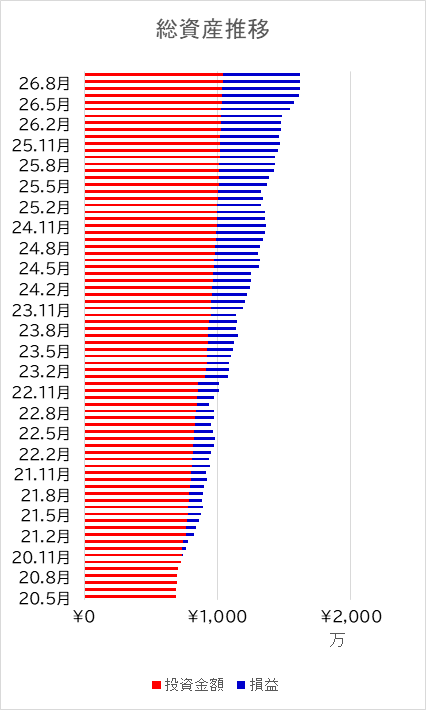
現在の僕のリスク資産は時価評価額で約1,600万円あります。
資産全体の金額は控えますが、今くらいのリスク資産と安全資産のバランスが良いかなと思っています。
ここで無理にリスクを取る必要もないです。
今後は、
- これまで貯めた970万円は安全資産として保有する
- 新たに積み立てるお金は企業型DCで運用する
- iDeCoも継続して税制優遇を活用する
- NISAなどの投資信託も引き続き積み立てる
という方針でいこうと思います。
新しく積み立てるお金は積極的に運用し、これまで貯めたお金は守る。
こんな感じで、資産全体のバランスを取りながら運用していきたいと思います。
ただ、生活資金として十分な現金も保有しているので、やっぱり投資に回そうかなぁと気が変わるかもしれません!
1千万円を3%で運用できたら、年で30万円の利益になりますからね。
ある程度まとまった資金での運用益の金額は迫力が違います。
前後で違うこと書いています。
それだけ迷い中ということです。
まとめ:50代からの資産運用もまだまだ続く!
今回は、会社の財形貯蓄制度が廃止されたことをきっかけに、企業型DCを導入することになったという話でした。
これからは企業型DCとiDeCoを併用して、毎月5万1,000円を老後資金として積み立てていきます。
60歳までの9年間で、運用利回りが年3%なら約630万円、年5%なら約690万円になる計算です。
もちろん、投資なので思いどおりに増えるとは限りません。
リーマンショック、コロナショックなど、大暴落をそれなりに経験してきました。
それでも、税制優遇を活用しながら運用できるのは大きなメリットです。
50代になると、若い頃のように何十年もかけて資産を増やすことはできません。
だからといって、すべてを安全資産にしてしまうのも、ちょっともったいない気がします。
僕の場合は、これまで貯めた970万円は今のところは安全資産として残し、新しく積み立てるお金は企業型DCで運用することにしました。
60歳で会社を辞めることを一つの目標にしていますが、そこまでの資産形成もまだまだ続きます。
会社の制度変更をうまく活用しながら、残り9年間でどこまで資産を増やせるか。
米国一本釣りがうまくいくかどうかも含めて、今後の運用結果をブログで紹介していきたいと思います。

まあ、こればかりは相場次第ですけどね。